


30 Oktober 2026 | Jakarta, Indonesia
PT Global Digital Niaga Tbk (“Perseroan”; BEI: BELI), pelopor ekosistem perdagangan omnichannel dan gaya hidup terkemuka di Indonesia yang berfokus melayani konsumen ritel dan institusi yang terhubung secara digital, hari ini mengumumkan hasil kinerja keuangan periode kuartal ketiga tahun 2026.
IKHTISAR UTAMA
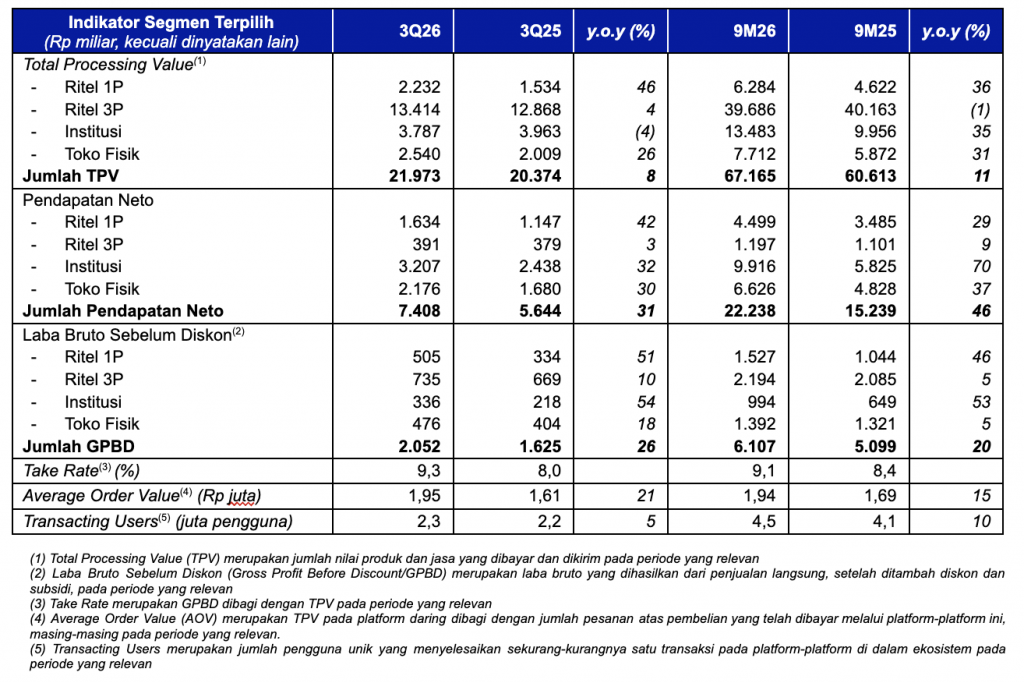
- Pendapatan Neto konsolidasian bertumbuh sebesar 46% y.o.y dari Rp15.239 miliar pada 9M25 menjadi Rp22.238 miliar pada 9M26, dengan tren pertumbuhan dua digit yang solid di seluruh segmen usaha, terutama pada segmen Institusi dan Toko Fisik.
- Take Rate meningkat lebih jauh dari 8,4% pada 9M25 menjadi 9,1% pada 9M26, serta mencapai 9,3% pada periode 3Q26. Hal ini merupakan hasil dari pertumbuhan Laba Bruto Sebelum Diskon (Gross Profit Before Discount/GPBD) masing-masing sebesar 26% dan 20% y.o.y selama periode 3Q26 dan 9M26.
- Struktur biaya yang lebih baik tercermin dari lebih rendahnya persentase Beban Operasional konsolidasian terhadap TPV dari 7,2% pada 9M25 menjadi 6,4% pada 9M26, yang menghasilkan peningkatan kinerja persentase EBITDA konsolidasian terhadap TPV pada periode yang sama sebesar 160bps y.o.y.
- Berhasil meningkatkan integrasi rantai pasok serta mempercepat efisiensi pemenuhan pesanan bagi para penjual dan mitra melalui layanan Fulfillment at Speed (FAS) yang berkembang pesat.
- Memperkuat sinergi ekosistem melalui peluncuran kartu kredit co-brand BCA Blibli Tiket Mastercard, yang menghadirkan pengalaman berbelanja yang mulus, pilihan pembayaran yang fleksibel, serta berbagai keuntungan eksklusif bagi pelanggan.
- Memperluas kapabilitas omnichannel lebih jauh dengan menambah sejumlah 31 toko baru sepanjang 3Q26. Sehingga, per akhir September 2026, Perseroan telah mengoperasikan sejumlah 347 toko elektronik konsumen, 24 toko elektronik rumah tangga, dan 1 toko fesyen & olahraga. Selain itu, Perseroan juga mengelola 60 gerai supermarket premium dan 39 home and living experience centers.
PERNYATAAN MANAJEMEN
Kusumo Martanto – CEO & Co-Founder
“Sembilan bulan pertama tahun 2026 kembali menunjukkan ketangguhan ekosistem omnichannel terintegrasi serta konsistensi kami dalam menjalankan rencana strategis jangka panjang. Di tengah pola belanja konsumen yang selektif dan persaingan pasar yang ketat, kami terus mencatatkan pertumbuhan sekaligus meningkatkan profitabilitas dan efisiensi operasional. Kemajuan ini mencerminkan fokus kami pada pertumbuhan berkualitas tinggi, investasi yang disiplin, serta perbaikan berkelanjutan, alih-alih sekadar mengejar pertumbuhan dengan cara apa pun.
Melalui Blibli, tiket.com, Ranch Market, dan Dekoruma, kami terus memperkuat proposisi nilai kami lewat penawaran produk dan layanan yang unik, kemitraan yang lebih mendalam dengan para pemegang merek, serta integrasi yang semakin mulus antara pengalaman pelanggan secara daring maupun luring. Kontribusi yang seimbang dari platform digital, gerai fisik, usaha institusi dan para mitra semakin memperkuat relevansi serta ketahanan ekosistem kami.
Kami juga terus memperkuat kapabilitas yang mendukung daya saing jangka panjang. Investasi selektif pada infrastruktur pemenuhan pesanan, teknologi, dan integrasi ekosistem telah meningkatkan keandalan layanan, menyederhanakan proses, serta mendongkrak produktivitas di seluruh lini operasional kami. Secara paralel, kami memperluas pemanfaatan analitik data (data analytics) dan kecerdasan buatan (artificial intelligence) secara bertanggung jawab untuk mengoptimalkan manajemen barang dagang, penemuan produk, keterlibatan pelanggan, dan pengambilan keputusan.
Memasuki kuartal terakhir tahun 2026, prioritas kami tetap jelas: memperkuat pertumbuhan pendapatan yang lebih berkualitas, terus meningkatkan efisiensi operasional, dan menggali nilai yang lebih besar dari ekosistem terintegrasi kami. Kami akan terus beradaptasi terhadap perubahan perilaku konsumen dan kondisi pasar serta tetap konsisten dengan arah strategis jangka panjang Perseroan.
Melalui eksekusi yang disiplin, alokasi modal yang cermat, dan perbaikan berkelanjutan, kami bertekad untuk membangun usaha omnichannel yang lebih menguntungkan, tangguh, dan memiliki keunikan tersendiri. Kami yakin bahwa pendekatan ini akan menciptakan nilai jangka panjang yang berkelanjutan bagi para pelanggan, mitra usaha, pemegang saham, dan pemangku kepentingan lainnya.”
Ronald Winardi – CFO
“Kinerja keuangan kami pada sembilan bulan pertama tahun 2026 mencerminkan manfaat dari perbaikan bauran pendapatan serta pengelolaan biaya yang disiplin. Pendapatan kami tumbuh 46% y.o.y, didukung oleh pertumbuhan di seluruh segmen usaha. Peningkatan take rate menjadi 9,1% serta perbaikan kinerja EBITDA sebesar 160bps semakin menunjukkan kemajuan dalam kualitas pertumbuhan dan efisiensi operasional. Kami tetap fokus pada upaya memperluas marjin, meningkatkan leverage operasional, dan menjaga kedisiplinan dalam alokasi modal guna mempercepat langkah menuju profitabilitas, sekaligus membangun fondasi yang lebih kuat bagi pertumbuhan profitabilitas yang berkelanjutan serta nilai jangka panjnag bagi pemegang saham.”
IKHTISAR KINERJA OPERASIONAL
IKHTISAR SEGMEN USAHA
Di bawah ini merupakan ikhtisar dari masing-masing segmen usaha Perseroan untuk periode kuartal ketiga tahun 2026 (3Q26) dibandingkan dengan kuartal ketiga tahun 2025 (3Q25), serta periode sembilan bulan pertama tahun 2026 (9M26) dibandingkan dengan sembilan bulan pertama tahun 2025 (9M25).
Ritel 1P
Segmen Ritel 1P merupakan usaha yang dijalankan Perseroan melalui platform perdagangan B2C daring untuk berbagai produk dan layanan pihak pertama (1P) dari berbagai kategori.
GPBD segmen ini mencatat pertumbuhan yang kuat sebesar 51% y.o.y pada 3Q26 menjadi Rp505 miliar, serta sebesar 46% y.o.y pada 9M26 menjadi Rp1.527 miliar. Peningkatan kinerja GPBD terutama didorong oleh fokus berkelanjutan Perseroan pada produk-produk dengan marjin lebih tinggi di berbagai kategori utama, termasuk elektronik konsumen, elektronik rumah tangga, barang konsumsi, serta olahraga & gaya hidup. Sementara itu, usaha home & living mencatatkan hasil yang lebih baik dari peningkatan produktivitas di seluruh operasional omnichannel-nya. Secara keseluruhan, TPV dan Pendapatan Neto segmen ini masing-masing tumbuh sebesar 46% dan 42% y.o.y pada 3Q26, serta sebesar 36% dan 29% y.o.y pada 9M26.
Untuk mendukung segmen Ritel 1P, Perseroan memiliki jaringan infrastruktur pemenuhan pesanan, logistik, dan pengiriman ke konsumen akhir yang luas, menggunakan model hub-and-spoke, didukung oleh 15 gudang dengan jumlah luas gudang mencapai lebih dari 203.000 meter persegi, serta 19 pusat distribusi (hubs), yang memungkinkan Perseroan untuk menawarkan layanan pengiriman 2-jam sampai untuk lebih dari 480.000 SKU di lebih dari 40 kota secara nasional. Selain itu, Perseroan juga menawarkan layanan pengiriman Prioritas, yang menjamin pemenuhan dan pengiriman pesanan pelanggan ke alamat tujuan dalam waktu 30 menit setelah pembayaran diselesaikan.
Gudang di Marunda, Jawa Barat, berperan sebagai pusat rantai pasokan utama yang memperkuat kemampuan logistik dan pemenuhan pesanan Perseroan, termasuk untuk layanan Fulfillment at Speed (FAS) dan Fulfillment by Blibli (FBB). Usaha pemenuhan di bawah layanan FAS telah mengalami kemajuan pesat melalui kemitraan yang erat dengan berbagai mitra pemegang merek terkemuka di Indonesia, yang semakin meningkatkan integrasi rantai pasok dan mempercepat efisiensi pemenuhan pesanan. Mulai bulan Juni 2026, penyelesaian peningkatan sistem dalam kerangka FAS memungkinkan pemenuhan pesanan berbagai produk dry goods Ranch Market dapat dilakukan melalui gudang Marunda.
Per akhir September 2026, Perseroan mengelola 39 home and living experience centers yang dioperasikan oleh Dekoruma, untuk memperluas jaringan omnichannel konsumen dalam kategori ini.
Ritel 3P
Segmen Ritel 3P mencatatkan pendapatan platform Perseroan yang dihasilkan dari penjualan produk dan layanan oleh penjual pihak ketiga (3P) melalui platform perdagangan daring dan platform agen perjalanan daring (online travel agent/OTA) milik Perseroan.
GPBD segmen ini mencatat pertumbuhan yang sehat sebesar 10% y.o.y pada 3Q26 menjadi Rp735 miliar, serta sebesar 5% y.o.y pada 9M26 menjadi Rp2.194 miliar. Peningkatan kinerja GPBD terutama didorong oleh kontribusi yang lebih tinggi serta optimalisasi harga dan perluasan monetisasi pendapatan tambahan pada usaha OTA Perseroan, di tengah kondisi pasar yang penuh tantangan. Secara keseluruhan, TPV segmen ini mengalami penurunan pada 9M26 seiring dengan langkah Perseroan untuk mengalihkan sebagian kategori pihak ketiga (3P) yang dianggap lebih strategis ke segmen ritel pihak pertama 1P, guna memperoleh pendapatan lebih besar serta marjin yang lebih tinggi. Sementara itu, Pendapatan Neto segmen ini tumbuh masing-masing sebesar 3% dan 9% y.o.y pada 3Q26 dan 9M26.
Per akhir September 2026, platform OTA milik Perseroan, tiket.com, telah menyediakan ragam produk dan layanan, termasuk tiket penerbangan dari 168 maskapai domestik dan internasional yang melayani lebih dari 240 negara, kawasan, dan teritori, menyediakan lebih dari 3,6 juta pilihan akomodasi, termasuk lebih dari 2,2 juta pilihan akomodasi alternatif, serta menawarkan lebih dari 118.000 aktivitas dan destinasi wisata serta lebih dari 4.600 acara di seluruh dunia.
Institusi
Segmen Institusi merupakan usaha perdagangan Perseroan yang dijalankan melalui platform-platform daring untuk berbagai produk dan layanan pihak pertama (1P) dan pihak ketiga (3P) yang melayani berbagai klien institusi di seluruh Indonesia.
GPBD segmen ini mencatat pertumbuhan yang kuat sebesar 54% y.o.y pada 3Q26 menjadi Rp336 milar, serta sebesar 53% y.o.y pada 9M26 menjadi Rp994 miliar. Peningkatan kinerja GPBD terutama diatribusikan kepada keberhasilan dari ekspansi regional pada kategori elektronik konsumen (smartphone) dan elektronik rumah tangga, sehingga menghasilkan volume penjualan yang lebih tinggi kepada klien institusi. Pada periode ini, segmen ini juga berhasil meningkatkan kualitas kliennya lebih jauh, tercermin dari peningkatan belanja per klien institusi sebesar 63% y.o.y menjadi Rp145,1 juta. Secara keseluruhan, Pendapatan Neto segmen ini tumbuh masing-masing sebesar 32% dan 70% y.o.y pada 3Q26 dan 9M26.
Sepanjang periode ini, segmen Institusi Perseroan telah melayani sekitar 93.000 klien institusi, dengan tingkat monetisasi yang terus tumbuh dari 59% pada 9M25 menjadi 74% pada 9M26, mencerminkan terus meningkatnya kepercayaan klien institusi terhadap berbagai layanan yang diberikan Perseroan.
Toko Fisik
Segmen Toko Fisik mencatatkan usaha Perseroan di toko-toko elektronik konsumen (berfokus pada smartphone, tablet dan produk terkait), toko elektronik rumah tangga dan toko fesyen & olahraga, bekerja sama dengan berbagai mitra pemegang merek global terkemuka, serta jaringan supermarket premium yang dioperasikan oleh Entitas Anak yang 70,6% sahamnya dimiliki oleh Perseroan, PT Supra Boga Lestari Tbk (“Ranch Market”; BEI: RANC).
GPBD segmen ini mencatat pertumbuhan sebesar 18% pada 3Q26 menjadi Rp476 miliar, serta sebesar 5% pada 9M26 menjadi Rp1.392 miliar. Peningkatan kinerja GPBD terutama didorong oleh volume penjualan smartphone yang lebih tinggi, didukung oleh peluncuran produk baru serta perluasan dari toko fisik elektronik konsumen Perseroan. Selain itu, gerai supermarket Perseroan juga mencatatkan marjin yang lebih baik selama periode ini, dengan peningkatan Same-Store Sales Growth (SSSG), terutama pada gerai-gerai di segmen premium, serta peningkatan efisiensi operasional secara keseluruhan dan pengelolaan penyusutan yang lebih baik. Secara keseluruhan, TPV dan Pendapatan Neto segmen ini masing-masing tumbuh sebesar 26% dan 30% y.o.y pada 3Q26, serta sebesar 31% dan 37% y.o.y pada 9M26.
Dengan penambahan 31 toko baru sepanjang periode ini, Perseroan telah mengoperasikan sejumlah 347 toko elektronik konsumen, yang terdiri dari 160 toko merek-tunggal dan 187 toko multi-merek, serta 24 toko elektronik rumah tangga dan 1 toko fesyen & olahraga per akhir September 2026. Selain itu, Perseroan juga mengelola 60 gerai supermarket premium yang dioperasikan oleh Ranch Market.
KINERJA KEUANGAN KONSOLIDASIAN
ANALISIS & PEMBAHASAN MANAJEMEN
Di bawah ini merupakan penjelasan singkat atas kinerja keuangan konsolidasian Perseroan pada periode kuartal ketiga tahun 2026 (3Q26) dibandingkan dengan kuartal ketiga tahun 2025 (3Q25), serta periode sembilan bulan pertama tahun 2026 (9M26) dibandingkan dengan sembilan bulan pertama tahun 2025 (9M25).
Pendapatan & Profitabilitas
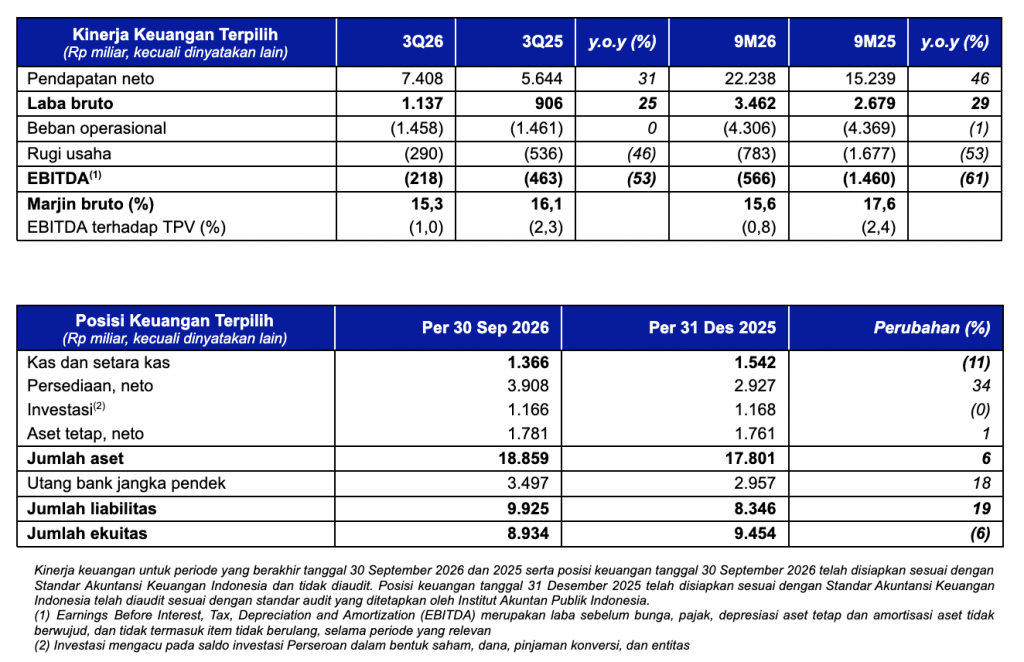
Pendapatan Neto konsolidasian mencatat pertumbuhan yang solid sebesar 31% y.o.y dari Rp5.644 miliar pada 3Q25 menjadi Rp7.408 miliar pada 3Q26, serta sebesar 46% y.o.y dari Rp15.239 miliar pada 9M25 menjadi Rp22.238 miliar pada 9M26. Pertumbuhan ini terutama didorong oleh peningkatan kontribusi di seluruh segmen usaha, terutamanya segmen Ritel 1P, yang diuntungkan dari meningkatnya penjualan produk smartphone dan olahraga, peningkatan kontribusi dari usaha OTA dan institusi, serta perluasan jaringan toko fisik untuk memperkuat kehadiran dan penetrasi omnichannel Perseroan. Perubahan bauran produk menghasilkan normalisasi Marjin Bruto konsolidasian secara keseluruhan menjadi 15,6% pada 9M26.
Sepanjang periode ini, Perseroan berhasil meningkatkan keunggulan operasionalnya lebih lanjut yang menghasilkan struktur biaya yang lebih baik, tercermin dari persentase Beban Operasional konsolidasian terhadap TPV yang lebih rendah dari 7,2% pada 9M25 menjadi 6,4% pada 9M26, terutama didukung oleh lebih efisiennya persentase beban iklan dan pemasaran serta beban umum dan administrasi konsolidasian terhadap TPV. Secara keseluruhan, Perseroan terus memperbaiki kinerjanya, tercermin dari peningkatan kinerja persentase EBITDA konsolidasian terhadap TPV dari -2,4% pada 9M25 menjadi -0,8% pada 9M26, peningkatan sebesar 160bps y.o.y.
Arus Kas
Arus kas bersih yang digunakan untuk aktivitas operasi tercatat sebesar Rp721 miliar pada 9M26, terutama disebabkan oleh investasi modal kerja dalam rangka mendukung pertumbuhan Pendapatan Neto yang lebih cepat. Kas bersih yang digunakan untuk aktivitas investasi tercatat sebesar Rp277 miliar pada 9M26, terutama digunakan untuk ekspansi toko fisik. Sementara itu, arus kas bersih yang diperoleh dari aktivitas pendanaan tercatat sebesar Rp821 miliar pada 9M26. Dengan demikian, posisi Kas dan Setara Kas konsolidasian Perseroan tercatat sebesar Rp1.366 miliar per tanggal 30 September 2026 dibandingkan dengan Rp1.542 miliar per tanggal 31 Desember 2025.
Pedoman Kinerja
Perseroan menegaskan kembali targetnya untuk mencapai peningkatan Pendapatan Neto konsolidasian sebesar 15–20% pada tahun 2026. Target ini didukung oleh prioritas strategis utama yang akan dilaksanakan sepanjang sisa tahun, dengan fokus berkelanjutan pada peningkatan marjin dan struktur biaya yang lebih efisien.
LINGKUNGAN, SOSIAL & TATA KELOLA (LST)
Perseroan terus berkomitmen untuk mendorong pertumbuhan yang berkelanjutan dan menciptakan nilai jangka panjang. Melalui Blibli Tiket Action, Perseroan menjalankan berbagai agenda Lingkungan, Sosial, dan Tata Kelola (LST), sekaligus melibatkan para pemangku kepentingan untuk menciptakan dampak positif yang berkelanjutan. Berikut merupakan berbagai pencapaian utama Perseroan dalam penerapan LST selama periode 9M26:
Fokus Lingkungan
Perseroan terus memperkuat komitmennya terhadap lingkungan melalui pengelolaan sumber daya, limbah, dan emisi yang bertanggung jawab:
- Pengelolaan Sumber Daya Berkelanjutan: Sekitar 88% kemasan menggunakan kardus bersertifikasi FSC dan material berbasis kertas, sehingga semakin memperkuat penerapan kemasan ramah lingkungan di seluruh ekosistem.
- Pengelolaan Limbah yang Bertanggung Jawab: memperkuat praktik pemilahan limbah di seluruh kantor dalam ekosistem serta berhasil mengumpulkan sekitar 890 unit limbah elektronik melalui program Gadget for Good di sejumlah toko Blibli Stores di wilayah Jakarta Raya.
- Pengurangan Emisi: memperluas partisipasi pelanggan melalui berbagai fitur keberlanjutan yang tersedia:
- Misi Tanam Pohon: lebih dari 200 pohon dijadwalkan untuk ditanam pada bulan November 2026, didanai melalui donasi pelanggan sebesar Rp1.000 untuk setiap transaksi.
- Green Delivery: menyelesaikan lebih dari 38.000 pengiriman dengan memprioritaskan opsi pengiriman menggunakan kendaraan listrik.
Dampak Sosial
Perseroan terus berinvestasi pada pengembangan karyawan dan masyarakat melalui berbagai inisiatif yang mendorong peningkatan kapabilitas, kolaborasi, serta perilaku digital yang bertanggung jawab:
- Winning Culture: memperkuat empat Winning Principles yang didukung oleh program Winning Ambassadors, dengan perwakilan terpilih untuk memimpin berbagai inisiatif pada periode 2026-2027.
- Pengembangan Karyawan: meningkatkan pembelajaran karyawan melalui Blibli Talks, sebuah forum rutin untuk berbagi pengetahuan, serta CollaborAction, sebuah program internal untuk edukasi dan keterlibatan terkait keberlanjutan.
- Keterlibatan Pemangku Kepentingan: menghadirkan edisi ke-5 Langkah Membumi melalui program Networking Dinner dan Goes to Campus, yang dilanjutkan dengan acara Langkah Membumi Market selama empat hari di Grand Indonesia pada tanggal 8–11 Oktober 2026.
- Literasi Digital dan Perlindungan Konsumen: melanjutkan kampanye JEDA 10 Detik untuk mempromosikan literasi digital, berpikir kritis, dan pengambilan keputusan yang tepat oleh pelanggan.
Keunggulan Tata Kelola
Perseroan memperkuat kepemimpinannya dalam aspek kepercayaan digital dan keberlanjutan melalui standar yang diakui secara internasional serta penghargaan industri:
- Sertifikasi: mempertahankan sertifikasi ISO 27001:2022 Sistem Manajemen Keamanan Informasi, sertifikasi ISO 27701:2019 Manajemen Informasi Privasi, serta sertifikasi PCI DSS 4.0.1 Merchant Level 1.
- Penghargaan Berkelanjutan: diakui dengan Change the World Award 2026, Indonesia Sustainability Award 2026, serta Indonesia Best Corporate Sustainability Initiatives 2026 oleh SWA Media Group untuk Langkah Membumi dalam kategori Cause Promotion.
PROSPEK USAHA
Perseroan memperkirakan lingkungan operasional akan tetap kompetitif sepanjang sisa tahun 2026, dengan pengeluaran konsumen yang kemungkinan akan pulih secara bertahap dan tidak merata di tengah ketidakpastian makroekonomi yang terus berlanjut. Dalam kondisi ini, prioritas strategis Perseroan tetap tidak berubah: menghadirkan pertumbuhan yang berkelanjutan dan berkualitas tinggi, sekaligus terus meningkatkan profitabilitas serta efisiensi operasional.
Perseroan akan berfokus pada penguatan kualitas bauran pendapatan melalui perluasan kategori secara selektif, kemitraan yang lebih mendalam dengan prinsipal merek dan klien institusional, serta pengembangan ekosistem omnichannel terintegrasi yang terus diperluas skalanya. Selain itu, Perseroan juga akan meningkatkan kapabilitas pemenuhan pesanan serta pemanfaatan teknologi, analitik data, dan kecerdasan buatan untuk memperbaiki pengalaman pelanggan, pengambilan keputusan, dan produktivitas.
Berbagai momentum musiman, termasuk Hari Belanja Online Nasional (Harbolnas) dan periode liburan akhir tahun, diharapkan dapat menghadirkan peluang tambahan, khususnya dalam kategori elektronik konsumen, perjalanan, dan gaya hidup. Perseroan akan memanfaatkan peluang-peluang tersebut melalui eksekusi komersial yang disiplin serta kolaborasi erat dengan pemegang merek dan mitra usaha, dengan tetap menerapkan manajemen biaya dan alokasi modal yang cermat.
Integrasi antara platform digital, toko fisik, merek konsumen tepercaya, infrastruktur pemenuhan pesanan, dan teknologi menciptakan landasan yang unik untuk menghadirkan pengalaman pelanggan yang lebih mulus, memperkuat proposisi Perseroan bagi para penjual dan pemegang merek, serta menghasilkan operational leverage yang lebih besar dari waktu ke waktu. Dengan strategi jangka panjang yang jelas, kapabilitas omnichannel yang terus berkembang, serta fokus yang konsisten pada eksekusi, Perseroan tetap berkomitmen untuk melangkah menuju profitabilitas yang berkelanjutan dan menciptakan nilai jangka panjang bagi seluruh pemangku kepentingan.
– Selesai –