


30 April 2025 | Jakarta, Indonesia
PT Global Digital Niaga Tbk (“Perseroan”; BEI: BELI), pelopor ekosistem perdagangan omnichannel dan gaya hidup terkemuka di Indonesia yang berfokus melayani konsumen ritel dan institusi yang terhubung secara digital, hari ini mengumumkan hasil kinerja keuangan periode kuartal pertama tahun 2025.
IKHTISAR UTAMA
- Pendapatan Neto konsolidasi bertumbuh sebesar 20% y.o.y pada periode 1Q25 dengan pertumbuhan dua digit yang sehat di seluruh segmen usaha pada periode ini.
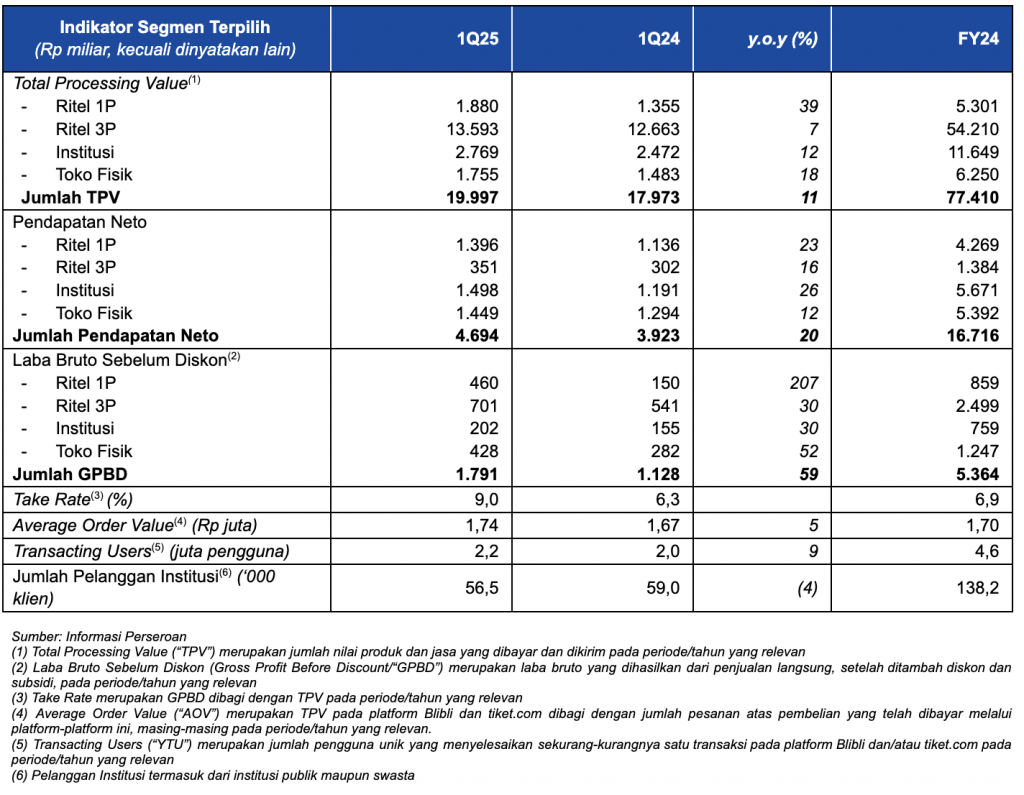
- Take Rate meningkat lebih jauh dari 6,3% pada 1Q24 menjadi 9,0% pada 1Q25, didukung peningkatan Take Rate di seluruh segmen, terutamanya segmen Ritel 1P dan Toko Fisik. Hal ini merupakan hasil dari pertumbuhan Laba Bruto Sebelum Diskon (Gross Profit Before Discount/GPBD) sebesar 59% y.o.y, termasuk pertumbuhan 207% y.o.y pada segmen Ritel 1P selama periode ini. Sementara itu, Marjin Bruto konsolidasi masih relatif stabil sebesar 18,6% pada 1Q25.
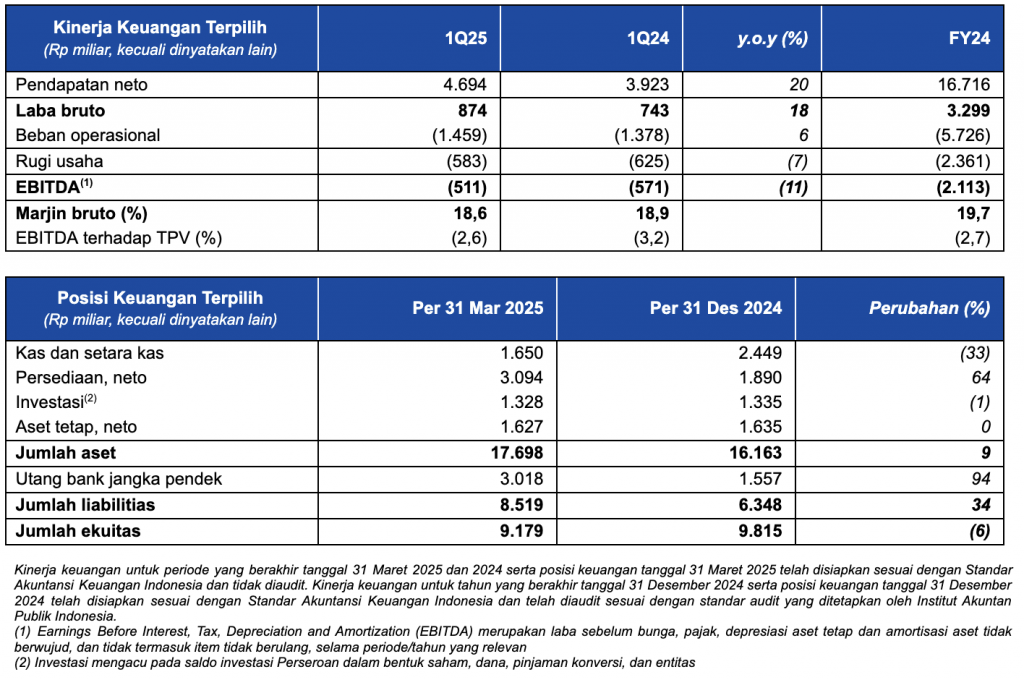
- Struktur biaya yang lebih baik tercermin dari lebih rendahnya persentase Beban Operasional konsolidasi terhadap TPV dari 7,7% pada 1Q24 menjadi 7,3% pada 1Q25, menghasilkan peningkatan kinerja persentase EBITDA konsolidasi terhadap TPV sebesar 60bps y.o.y, dari -3,2% pada 1Q24 menjadi -2,6% pada 1Q25.
- Melakukan penyesuaian lebih lanjut atas published rate kepada penjual pihak ketiga agar selaras dengan pasar sejak bulan Maret tahun ini, yang diharapkan dapat mendorong lebih jauh strategi optimalisasi marjin.
- Menambah sejumlah 11 toko elektronik konsumen baru sepanjang 1Q25, termasuk penambahan toko merek-tunggal hello (Apple), Samsung serta Huawei yang baru saja diluncurkan, serta toko multi-merek Blibli. Per akhir bulan Maret 2025, Perseroan telah mengoperasikan sebanyak 215 toko elektronik konsumen, 60 gerai supermarket premium dan 35 home and living experience centers.
PERNYATAAN MANAJEMEN
Kusumo Martanto – CEO & Co-Founder
“Kami memasuki tahun 2025 dengan motivasi kuat untuk melanjutkan tren positif yang telah kami catatkan di sepanjang tahun lalu, yang bertujuan untuk memberikan dampak dan nilai yang berarti untuk menjadi perusahaan yang memberikan solusi bagi seluruh pelanggan kami, baik konsumen, pelaku usaha, maupun mitra merek.
Meskipun terdapat tantangan ekonomi global yang cukup kuat yang memengaruhi iklim usaha domestik selama kuartal pertama tahun 2025, kami berupaya menavigasi diri untuk bertransformasi, beradaptasi, dan tumbuh seiring dengan dinamika pasar, memposisikan diri sebagai ekosistem omnichannel sejati yang hadir di mana saja dan kapan saja untuk memecahkan masalah para pemangku kepentingan kami dengan cara yang paling efisien namun memberikan dampak. Strategi kami tetap konsisten yaitu untuk meningkatkan skala Blibli, tiket.com, Ranch Market, dan Dekoruma sebagai pilar-pilar pertumbuhan yang terpadu.
Setiap dari kami, di seluruh divisi dan tim, sepenuhnya memahami bahwa strategi yang ditetapkan hanya dapat dicapai dengan pola pikir yang terus berkembang, profesionalisme, ketahanan, dan kepercayaan; kami harus memiliki keberanian untuk mengambil tindakan berani dengan risiko yang diperhitungkan dan mengeksekusinya dengan cepat dan penuh tekad. Dengan mengedepankan sikap-sikap ini dan berfokus pada sumber daya yang kami miliki, kami yakin dapat memberikan hasil yang lebih baik lagi di tahun ini.”
Ronald Winardi – CFO
“Kami senang dengan pencapaian pertumbuhan pendapatan neto dan laba bruto secara keseluruhan pada 1Q25, meskipun kondisi pasar yang menantang. Segmen Ritel 1P kami memimpin peningkatan pada 1Q25, menghasilkan pertumbuhan GPBD lebih dari 200% dengan take rate yang jauh lebih tinggi dibandingkan tahun lalu. Kami yakin bahwa peningkatan struktural ini akan terus berlanjut.”
IKHTISAR KINERJA OPERASIONAL
IKHTISAR SEGMEN USAHA
Di bawah ini merupakan ikhtisar dari masing-masing segmen usaha Perseroan pada periode kuartal pertama tahun 2025 (1Q25) dibandingkan dengan periode kuartal pertama tahun 2024 (1Q24).
Ritel 1P
Segmen Ritel 1P merupakan usaha yang dijalankan Perseroan melalui platform perdagangan B2C daring untuk berbagai produk dan layanan pihak pertama (1P) dari berbagai kategori.
GPBD segmen ini mencatat pertumbuhan signifikan sebesar 207% y.o.y pada 1Q25 menjadi Rp460 miliar. Peningkatan kinerja GPBD terutama dikontribusikan oleh strategi Perseroan yang berfokus pada bauran produk dengan marjin yang lebih tinggi, termasuk produk smartphone serta produk olahraga dan kebugaran. Lebih jauh, Perseroan juga mencatat kontribusi positif dari Dekoruma, yang diakuisisi oleh Perseroan pada bulan Juni tahun 2024. Secara keseluruhan, TPV dan Pendapatan Neto segmen ini tumbuh sebesar 39% dan 23% y.o.y pada 1Q25, menjadi masing-masing sebesar Rp1.880 miliar dan Rp1.396 miliar.
Dalam rangka mendorong segmen Ritel 1P, Perseroan telah membangun dan mengembangkan jaringan infrastruktur pemenuhan pesanan, logistik, dan pengiriman ke konsumen akhir yang luas, menggunakan model hub-and-spoke, didukung oleh 13 gudang dengan jumlah luas gudang mencapai 202.000-meter persegi, serta 23 pusat distribusi (hubs), yang memungkinkan Perseroan untuk menawarkan layanan pengiriman 2-jam sampai untuk sekitar 400.000 SKU di 48 kota secara nasional. Gudang baru di Marunda, Jawa Barat, juga telah mulai beroperasi sejak bulan Oktober 2024 dan diharapkan dapat memperkuat kemampuan logistik dan rantai pasok Perseroan, termasuk untuk layanan Fulfillment at Speed (FAS) dan Fulfillment by Blibli (FBB).
Untuk mendukung kategori home and living, Perseroan juga mengelola 35 home and living experience centers yang dioperasikan oleh Dekoruma, untuk memperluas jaringan omnichannel konsumen dalam kategori ini.
Ritel 3P
Segmen Ritel 3P mencatatkan pendapatan platform Perseroan yang dihasilkan dari penjualan produk dan layanan oleh penjual pihak ketiga (3P) melalui platform perdagangan daring dan platform agen perjalanan daring (online travel agent/OTA) milik Perseroan.
GPBD segmen ini mencatat pertumbuhan yang sehat sebesar 30% y.o.y pada 1Q25 menjadi Rp701 miliar. Peningkatan kinerja GPBD terutama didorong oleh kontribusi yang lebih tinggi dari usaha OTA Perusahaan, yang diuntungkan oleh meningkatnya jumlah tiket pesawat yang dipesan selama periode Ramadhan selama periode ini, Secara keseluruhan TPV dan Pendapatan Neto segmen ini tumbuh sebesar 7% dan 16% y.o.y pada 1Q25, menjadi masing-masing sebesar Rp13.593 miliar dan Rp351 miliar.
Per akhir bulan Maret 2025, platform OTA milik Perseroan – tiket.com telah menyediakan ragam produk dan layanan, termasuk tiket penerbangan dari 132 maskapai domestik dan internasional yang melayani lebih dari 221 negara, kawasan, dan teritori, menyediakan lebih dari 3,6 juta pilihan akomodasi, termasuk 2,2 juta pilihan akomodasi alternatif, serta menawarkan lebih dari 77.700 aktivitas di destinasi wisata dan lebih dari 4.100 acara di seluruh dunia.
Institusi
Segmen Institusi merupakan usaha Perseroan yang dijalankan melalui platform-platform B2B dan B2G untuk berbagai produk dan layanan pihak pertama (1P) dan pihak ketiga (3P) untuk institusi sektor swasta dan sektor publik di seluruh Indonesia.
GPBD segmen ini juga mencatat pertumbuhan yang sehat sebesar 30% y.o.y pada 1Q25 menjadi Rp202 miliar. Peningkatan kinerja GPBD terutama dikontribusikan dari volume penjualan kategori produk smartphone yang lebih tinggi kepada klien institusi. Selama kuartal pertama tahun 2025, segmen ini berhasil meningkatkan kualitas kliennya lebih jauh, tercermin dari peningkatan belanja per klien institusi sebesar 17% menjadi Rp49,0 juta. Secara keseluruhan, TPV dan Pendapatan Neto segmen ini tumbuh sebesar 12% dan 26% y.o.y pada 1Q25, menjadi masing-masing sebesar Rp2.769 miliar dan Rp1.498 miliar.
Untuk mendukung segmen Institusi, Perseroan mengoperasikan platform Blibli SIPLah (Sistem Pengadaan Sekolah) sejak tahun 2019, serta platform Blibli for Business sejak tahun 2021. Selain itu, Perseroan telah ditunjuk sebagai salah satu pemasok utama untuk proyek pengadaan nasional melalui platform e-katalog, aplikasi belanja daring yang dikembangkan oleh Lembaga Kebijakan Pengadaan Barang dan Jasa Pemerintah (LKPP) sejak tahun 2022.
Per akhir bulan Maret 2025, segmen usaha Institusi Perseroan telah melayani lebih dari 56.500 klien institusi, dengan tingkat monetisasi yang terus tumbuh dari 48% pada 1Q24 menjadi 54% pada 1Q25, mencerminkan terus meningkatnya kepercayaan klien korporat terhadap layanan yang diberikan Perseroan.
Toko Fisik
Segmen Toko Fisik mencatatkan usaha Perseroan untuk toko-toko elektronik konsumen, bekerja sama dengan berbagai mitra pemegang merek global terkemuka, serta jaringan supermarket premium yang dioperasikan oleh Entitas Anak yang 70,6% sahamnya dimiliki oleh Perseroan, yakni PT Supra Boga Lestari Tbk (“Ranch Market”; BEI: RANC).
GPBD segmen ini mencatat pertumbuhan yang kuat sebesar 52% y.o.y pada 1Q25 menjadi Rp428 miliar. Peningkatan kinerja GPBD terutama didorong oleh volume penjualan smartphone yang lebih tinggi seiring peluncuran produk baru dan perluasan toko fisik elektronik konsumen Perseroan yang berkelanjutan, termasuk penambahan toko merek-tunggal baru untuk merek hello (Apple), Samsung dan Huawei yang baru diluncurkan, serta toko multi-merek Blibli. Secara keseluruhan, TPV dan Pendapatan Neto segmen ini tumbuh sebesar 18% dan 12% y.o.y pada 1Q25, menjadi masing-masing Rp1.755 miliar dan Rp1.449 miliar.
Dengan penambahan 11 toko elektronik konsumen baru sepanjang kuartal pertama tahun 2025, Perseroan telah mengoperasikan sebanyak 215 toko elektronik konsumen per akhir bulan Maret 2025, yang terdiri dari 117 toko merek-tunggal dan 98 toko multi-merek. Selain itu, Perseroan juga mengelola 60 gerai supermarket premium yang dioperasikan oleh Ranch Market.
KINERJA KEUANGAN KONSOLIDASI
ANALISIS & PEMBAHASAN MANAJEMEN
Di bawah ini merupakan penjelasan singkat atas kinerja keuangan konsolidasi Perseroan pada periode kuartal pertama tahun 2025 (1Q25) dibandingkan dengan periode kuartal pertama tahun 2024 (1Q24).
Pendapatan & Profitabilitas
Pendapatan Neto konsolidasi mencatat pertumbuhan sebesar 20% y.o.y dari Rp3.923 miliar pada 1Q24 menjadi Rp4.694 miliar pada 1Q25, dengan pertumbuhan yang signifikan pada segmen Ritel 1P serta pertumbuhan dua-digit yang sehat pada segmen-segmen usaha lainnya, terutama didorong oleh kinerja yang kuat dari kategori elektronik konsumen yang didukung oleh volume penjualan yang lebih tinggi untuk kategori produk smartphone terutama dengan adanya peluncuran produk-produk baru, kontribusi yang lebih tinggi dari jumlah tiket pesawat yang dipesan pada usaha OTA, serta pertumbuhan usaha home & living melalui Dekoruma. Perseroan juga berhasil mencatatkan Marjin Bruto konsolidasi yang relatif stabil sebesar 18,6% pada 1Q25.
Sepanjang periode ini, Perseroan berhasil meningkatkan keunggulan operasionalnya lebih lanjut yang menghasilkan struktur biaya yang lebih baik, tercermin dari persentase Beban Operasional konsolidasi terhadap TPV yang lebih rendah pada 1Q25 menjadi 7,3%, terutama didukung oleh persentase beban umum dan administrasi konsolidasi terhadap TPV yang lebih rendah dari 5,1% pada 1Q24 menjadi 4,8% pada 1Q25. Dengan peningkatan profitabilitas dan struktur biaya keseluruhan yang lebih baik, Perseroan terus memperbaiki kinerjanya, tercermin dari peningkatan kinerja persentase EBITDA konsolidasi terhadap TPV dari -3,2% pada 1Q24 menjadi -2,6% pada 1Q25, peningkatan sebesar 60bps y.o.y.
Arus Kas
Arus kas bersih yang digunakan untuk aktivitas operasi tercatat sebesar Rp2.095 miliar pada 1Q25, terutama digunakan untuk pembayaran kas kepada pemasok yang sebagian diimbangi oleh penerimaan kas dari pelanggan. Arus kas bersih yang digunakan untuk aktivitas investasi tercatat sebesar Rp43 miliar pada 1Q25, terutama digunakan untuk akuisisi aset tetap. Sementara itu, arus kas bersih yang diperoleh dari aktivitas pendanaan tercatat sebesar Rp1.339 miliar pada 1Q25, terutama dikontribusikan oleh penerimaan pinjaman bank jangka pendek. Maka dari itu, posisi Kas dan Setara Kas konsolidasian Perseroan tercatat sebesar Rp1.650 miliar per tanggal 31 Maret 2025 dibandingkan dengan Rp2.449 miliar per tanggal 31 Desember 2024.
LINGKUNGAN, SOSIAL DAN TATA KELOLA (LST)
Sebagai pelopor dalam membangun ekosistem perdagangan omnichannel dan gaya hidup yang terintegrasi, Perseroan terus berkomitmen untuk memberikan nilai jangka panjang dengan secara aktif mendorong dampak positif. Hal ini termasuk mengambil berbagai langkah nyata untuk mengelola keberlanjutan lingkungan, memberdayakan karyawan dan masyarakat, serta memperkuat praktik tata kelola perusahaan untuk menegakkan transparansi, akuntabilitas, dan kepercayaan.
Perseroan terus meningkatkan dampak Lingkungan, Sosial, dan Tata Kelola (LST) melalui “Blibli Tiket Action”—sebuah program menyeluruh yang dirancang untuk mengintegrasikan keberlanjutan di seluruh operasi usaha. Berbagai inisiatif utama yang dilaksanakan dalam program ini meliputi:
- Penerapan karton bersertifikasi FSC dalam pemenuhan pesanan untuk mendukung praktik pengadaan yang bertanggung jawab;
- Optimalisasi sistem pengelolaan limbah internal untuk meningkatkan volume bahan yang digunakan kembali dan didaur ulang;
- Pengenalan layanan “Green Delivery” yang memanfaatkan kendaraan listrik (electric vehicle/EV) untuk mengurangi emisi karbon dan meningkatkan kualitas udara;
- Penerapan program “Take-Back” kemasan, yang memberdayakan pelanggan untuk mengembalikan kemasan bekas sekaligus mendukung upaya penanaman pohon;
- Peluncuran fitur “Misi Tanam Pohon”, yang memungkinkan pelanggan untuk menyumbangkan Rp1.000 per transaksi untuk upaya reboisasi, sehingga kontribusi berkelanjutan menjadi lebih mudah diakses;
- Memperluas “Langkah Membumi Festival”, sebuah platform publik yang bertujuan untuk memberikan sesi yang berdampak, inklusif, dan interaktif tentang keberlanjutan, sekaligus mendorong kolaborasi lintas sektor yang bermakna;
- Memperkuat kemampuan karyawan melalui program pelatihan dan pengembangan yang terarah untuk membangun tenaga kerja yang siap menghadapi masa depan dan mendorong kolaborasi lintas fungsi;
- Pelaksanaan inisiatif tanggung jawab sosial perusahaan (corporate social responsibility/CSR), mendorong partisipasi karyawan dalam pengumpulan dana dan kegiatan sukarela; dan
- Kemajuan tata kelola perusahaan dengan mengutamakan pengelolaan data yang aman dan andal, mematuhi peraturan dan standar bersertifikat, termasuk ISO 27001:2022 dan ISO 27701:2019, untuk keamanan informasi dan privasi data.
PROSPEK USAHA
Kami mengantisipasi jika kondisi ekonomi dan iklim usaha kemungkinan akan tetap menantang sepanjang tahun. Oleh karena itu, kami akan berupaya keras untuk terus berinovasi dan membuka berbagai potensi sinergi dalam ekosistem untuk mendorong pertumbuhan organik. Fokus disiplin kami pada efisiensi biaya dan strategi optimalisasi berkelanjutan pada bauran kategori produk selama beberapa tahun terakhir telah menempatkan kami pada posisi yang lebih kuat dan lebih fleksibel, sehingga memungkinkan kami untuk lebih leluasa dalam menyeimbangkan pertumbuhan usaha dan marjin yang sehat. Melalui penerapan strategi omnichannel yang tepat sebagai solusi, program loyalitas sebagai peningkatan ekosistem, dan kemampuan distribusi kami yang terus berkembang, kami yakin bahwa Perseroan berada pada posisi yang baik untuk memberikan kinerja yang positif dan berkelanjutan sepanjang tahun.