


30 April 2024 | Jakarta, Indonesia
PT Global Digital Niaga Tbk (“Perseroan”; BEI: BELI), pelopor ekosistem perdagangan omnichannel dan gaya hidup terkemuka di Indonesia yang berfokus melayani konsumen ritel dan institusi yang terhubung secara digital, hari ini mengumumkan hasil kinerja keuangan periode kuartal pertama tahun 2024.
IKHTISAR UTAMA
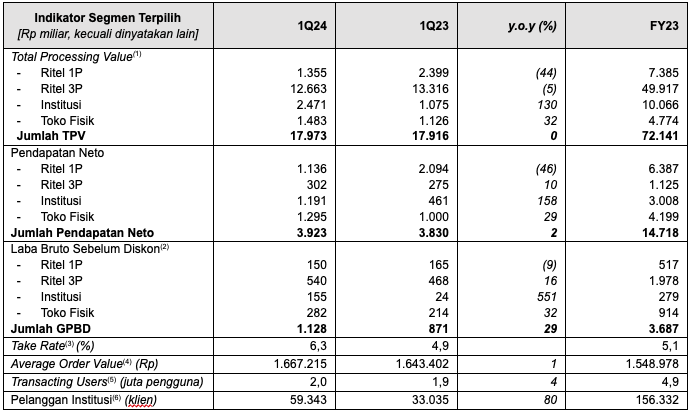
- Pendapatan Neto konsolidasi mencatatkan pertumbuhan 2% y.o.y pada 1Q24. Fokus pertumbuhan Perseroan tetap selektif pada kategori-kategori yang memiliki marjin relatif lebih tinggi, perputaran lebih cepat, dan strategis terhadap posisi kompetitifnya.
- Take Rate semakin meningkat dari 4,9% pada 1Q23 menjadi 6,3% pada 1Q24, yang menghasilkan pertumbuhan Laba Bruto Sebelum Diskon (Gross Profit Before Discount/GPBD) sebesar 29% y.o.y.
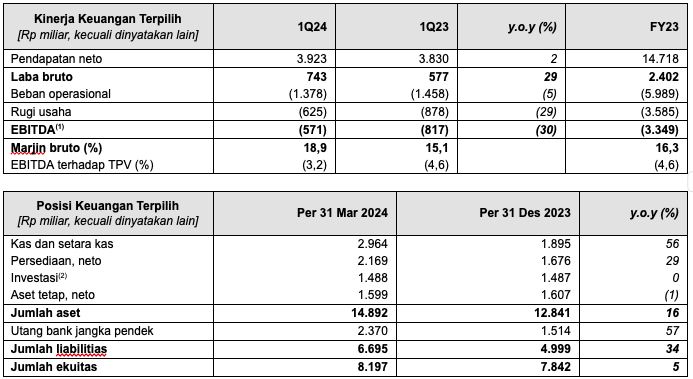
- Marjin Bruto konsolidasi meningkat dari 15,1% pada 1Q23 menjadi 18,9% pada 1Q24, naik sebesar 390-bps y.o.y, terutamanya diatribusikan dari peningkatan Laba Bruto pada hampir seluruh segmen usaha.
- Struktur biaya semakin membaik, tercermin dari penurunan persentase Beban Operasional konsolidasi terhadap Total Processing Value (TPV) dari 8,1% pada 1Q23 menjadi 7,7% pada 1Q24. Hal ini menghasilkan peningkatan kinerja persentase Laba Sebelum Bunga, Pajak, Depresiasi dan Amortisasi (Earnings Before Interest, Tax, Depreciation and Amortization/EBITDA) terhadap TPV sebesar 140-bps, dari -4,6% pada 1Q23 menjadi -3,2% pada 1Q24.
- Perseroan telah menerapkan penyesuaian published rate para penjual pihak ketiga agar selaras dengan pasar sejak bulan Januari tahun ini untuk mendorong strategi optimalisasi marjin.
- Progres pembangunan gudang baru Perseroan di Marunda telah mencapai ~85% per akhir bulan Maret 2024 dan diproyeksikan mulai beroperasi secara bertahap pada kuartal keempat tahun ini.
- Perseroan terus memperkuat strategi omnichannel melalui penambahan 6 toko elektronik konsumen sepanjang kuartal pertama tahun 2024, sehingga saat ini Perseroan telah mengoperasikan 172 toko elektronik konsumen, serta 63 gerai supermarket premium per akhir bulan Maret 2024.
PERNYATAAN MANAJEMEN
Kusumo Martanto – CEO & Co-Founder
“Dengan melihat kuartal pertama tahun 2024, misi yang kami canangkan pada saat IPO, tidak hanya tetap konstan tetapi juga menjadi kekuatan pendorong di balik upaya kami untuk memperkuat posisi kami sebagai ekosistem perdagangan pilihan bagi konsumen. dan institusi. Setiap langkah yang diambil dan setiap inovasi yang diperkenalkan bertujuan untuk mencapai misi yang teguh ini, yang semakin menegaskan komitmen kami terhadap pelanggan dan mitra kami.
Pada kuartal pertama tahun ini, belanja konsumen secara umum melemah dan usaha B2C kami melewatinya dengan strategi pertumbuhan kategori secara selektif, termasuk perluasan lebih lanjut dari titik-titik kontak dengan pelanggan secara fisik untuk memperkuat pendekatan omnichannel kami. Meskipun terdapat hambatan, pertumbuhan Laba Bruto kami terus berlanjut. Sementara itu, fokus strategis kami pada optimalisasi marjin, kepemimpinan biaya, dan keunggulan ekosistem telah mendorong peningkatan produktivitas dan efisiensi, sehingga mengurangi kerugian.
Yang tidak kalah pentingnya adalah dedikasi, rasa memiliki, dan upaya tanpa henti dari para karyawan kami, yang kontribusinya sangat penting terhadap pencapaian kami. Dipicu oleh semangat kolaborasi, inovasi, dan perbaikan yang berkelanjutan, kami siap menghadapi tantangan-tantangan usaha yang akan datang dan mempertahankan kemajuan yang stabil menuju profitabilitas.”
Ronald Winardi – CFO
“Disiplin komersial terus berlanjut pada kuartal pertama tahun ini, menghasilkan peningkatan Laba Bruto konsolidasi sebesar 29% y.o.y meskipun kondisi pasar penuh dengan tantangan. Dikombinasikan dengan penurunan biaya penjualan sebesar 20% y.o.y, pengurangan kerugian terus berlanjut, inci demi inci, baris demi baris.”
IKHITISAR KINERJA OPERASIONAL
Sumber: Informasi Perseroan
(1) Total Processing Value (“TPV”) merupakan jumlah nilai produk dan jasa yang dibayar dan dikirim pada tahun/periode yang relevan
(2) Laba Bruto Sebelum Diskon (Gross Profit Before Discount/“GPBD”) merupakan laba bruto yang dihasilkan dari penjualan langsung, setelah ditambah diskon dan subsidi, pada tahun/periode yang relevan
(3) Take Rate merupakan GPBD dibagi dengan TPV pada tahun/periode yang relevan
(4) Average Order Value (“AOV”) merupakan TPV pada platform Blibli dan tiket.com dibagi dengan jumlah pesanan atas pembelian yang telah dibayar melalui platform-platform ini, masing-masing pada tahun/periode yang relevan.
(5) Transacting Users (“YTU”) merupakan jumlah pengguna unik yang menyelesaikan sekurang-kurangnya satu transaksi pada platform Blibli dan/atau tiket.com pada tahun/periode yang relevan
(6) Pelanggan Institusi termasuk dari institusi publik maupun swasta
IKTHISAR USAHA
Di bawah ini merupakan ikhtisar dari masing-masing segmen usaha Perseroan pada periode kuartal pertama tahun 2024 (1Q24) dibandingkan dengan periode kuartal pertama tahun 2023 (1Q23).
Ritel 1P
Segmen Ritel 1P dijalankan Perseroan melalui platform perdagangan B2C daring milik Perseroan untuk berbagai produk dan layanan pihak pertama (1P) dari berbagai kategori.
GPBD segmen ini mengalami sedikit penurunan sebesar 9% y.o.y dari Rp165 miliar pada 1Q23 menjadi Rp150 miliar pada 1Q24. Penurunan kinerja GPBD tersebut terutamanya disebabkan oleh penurunan TPV dan Pendapatan Neto segmen ini pada 1Q24 y.o.y menjadi masing-masing sebesar Rp1.355 miliar dan Rp1.136 miliar, karena Perseroan terus melanjutkan strateginya untuk mengoptimalkan bauran TPV pada segmen ini sepanjang periode ini. Meskipun demikian, langkah rasionalisasi yang diambil pada segmen ini menghasilkan Take Rate dan Marjin Bruto yang jauh lebih tinggi selama periode ini.
Progres pembangunan gudang baru Perseroan di Marunda telah mencapai ~85% per akhir bulan Maret 2024 dan diproyeksikan mulai beroperasi secara bertahap pada kuartal keempat tahun ini. Gudang Marunda sedang dibangun di atas lahan seluas 100.000m2 and dipersiapkan untuk mendukung komitmen Perseroan dalam mengembangkan smart logistic dan supply chain management.
Ritel 3P
Segmen Ritel 3P secara umum mencatatkan pendapatan jasa platform Perseroan yang dihasilkan dari penjualan produk dan layanan oleh penjual pihak ketiga (3P) melalui platform perdagangan daring dan platform agen perjalanan daring (online travel agent/OTA) Perseroan.
GPBD segmen ini bertumbuh secara sehat sebesar 16% y.o.y dari Rp468 miliar pada 1Q23 menjadi Rp540 miliar pada 1Q24. Peningkatan kinerja GPBD terutamanya didorong oleh kontribusi yang lebih tinggi dari usaha OTA Perseroan yang menikmati peningkatan selama periode Ramadhan. Lebih jauh, Perseroan telah mulai menerapkan penyesuaian published rate para penjual pihak ketiga agar selaras dengan pasar sejak bulan Januari tahun ini. Secara keseluruhan, Pendapatan Neto pada segmen ini masih bertumbuh sebesar 10% pada 1Q24 y.o.y menjadi Rp302 miliar.
Per akhir bulan Maret 2024, platform OTA Perseroan–tiket.com, memiliki ragam penawaran pilihan produk yang luas, termasuk 116 mitra maskapai penerbangan yang menjangkau 225 negara, wilayah dan teritori, lebih dari 3,6 juta pilihan akomodasi, termasuk 2,2 juta pilihan akomodasi alternatif, serta lebih dari 77.700 aktivitas dan atraksi dan lebih dari 3.500 acara di seluruh Indonesia.
Institusi
Segmen institusi merupakan usaha Perseroan yang dijalankan melalui platform-platform B2B dan B2G untuk berbagai produk dan layanan pihak pertama (1P) dan pihak ketiga (3P) untuk institusi swasta dan sektor publik di seluruh Indonesia.
GPBD segmen ini bertumbuh signifikan sebesar 551% y.o.y dari Rp24 miliar pada 1Q23 menjadi Rp155 miliar pada 1Q24, terutamanya dikontribusikan oleh kinerja penjualan yang kuat dari produk elektronik konsumen. Sepanjang periode ini, segmen ini juga berhasil meningkatkan kualitas klien institusionalnya yang tercermin dari belanja per klien institusi yang lebih tinggi, sehingga menghasilkan kenaikan TPV secara signifikan sebesar 130% y.o.y menjadi Rp2.471 miliar pada 1Q24 dan Pendapatan Neto yang bertumbuh sebesar 158% y.o.y menjadi Rp1.191 miliar pada 1Q24.
Hingga akhir bulan Maret 2024, segmen Institusi Perseroan telah berhasil melayani dan memenuhi pesanan untuk lebih dari 59.000 klien institusi. Tingkat monetisasi segmen ini juga membaik, tercermin dari persentase Pendapatan Neto yang lebih tinggi terhadap TPV dari 43% pada 1Q23 menjadi 48% pada 1Q24, yang menunjukkan semakin tingginya kepercayaan klien-klien institusi terhadap platform Perseroan dalam rangka memenuhi kebutuhan korporasi mereka.
Toko Fisik
Segmen Toko Fisik mencatatkan usaha Perseroan pada toko-toko elektronik konsumen yang bekerja sama dengan berbagai mitra pemegan merek global terkemuka, serta jaringan supermarket premium yang dioperasikan oleh Entitas Anak yang 70,6% sahamnya dimiliki oleh Perseroan, yakni PT Supra Boga Lestari Tbk (“Ranch Market”; BEI: RANC).
GPBD segmen ini bertumbuh kuat sebesar 32% y.o.y dari Rp214 miliar pada 1Q23 menjadi Rp282 miliar pada 1Q24. Peningkatan kinerja GPBD terutamanya didorong oleh peningkatan TPV dan Pendapatan Neto pada segmen ini selama periode ini karena Perseroan terus memperluas jaringan toko elektronik konsumennya, terutama dengan penambahan pembukaan toko hello (Apple) dan Samsung yang baru, serta volume penjualan smartphone yang lebih tinggi. Tren positif ini mencerminkan keberhasilan Perseroan dalam meluncurkan strategi omnichannel untuk memberikan pengalaman berbelanja pelanggan yang tanpa hambatan, baik daring maupun luring.
Dengan penambahan sejumlah 6 toko elektronik konsumen sepanjang kuartal pertama tahun 2024, Perseroan telah mengoperasikan sebanyak 172 toko elektronik konsumen, yang terdiri dari 90 toko merek-tunggal (termasuk 70 toko Samsung dan 11 toko hello, serta toko-toko dari pemegang merek global terkemuka lainnya), dan 82 toko multi-merek (termasuk 54 toko Blibli Store dan 28 toko Tukar Tambah), serta 63 gerai supermarket premium secara nasional yang dioperasikan oleh Ranch Market.
KINERJA KEUANGAN KONSOLIDASI
Kinerja keuangan untuk periode yang berakhir tanggal 31 Maret 2024 dan 2023 serta posisi keuangan tanggal 31 Maret 2024 telah disiapkan sesuai dengan Standar Akuntansi Keuangan Indonesia dan tidak diaudit. Kinerja keuangan untuk tahun yang berakhir tanggal 31 Desember 2023 serta posisi keuangan tanggal 31 Desember 2023 telah disiapkan sesuai dengan Standar Akuntansi Keuangan Indonesia dan telah diaudit sesuai dengan standar audit yang ditetapkan oleh Institut Akuntan Publik Indonesia.
(1) Laba Sebelum Bunga, Pajak, Depresiasi dan Amortisasi (Earnings Before Interest, Tax, Depreciation and Amortization/”EBITDA”) laba sebelum bunga, pajak, depresiasi aset tetap dan amortisasi aset tidak berwujud, dan tidak termasuk item tidak berulang, selama tahun/periode yang relevan
(2) Investasi mengacu pada saldo investasi Perseroan dalam bentuk saham, dana, pinjaman konversi, dan entitas
ANALISIS & PEMBAHASAN MANAJEMEN
Di bawah ini merupakan penjelasan singkat atas kinerja keuangan konsolidasi Perseroan pada periode kuartal pertama tahun 2024 (1Q24) dibandingkan dengan periode kuartal pertama tahun 2023 (1Q23).
Pendapatan dan Profitabilitas
Pendapatan Neto konsolidasi tercatat meningkat sebesar 2% dari Rp3.830 miliar pada 1Q23 menjadi Rp3.923 miliar pada 1Q24, terutamanya dikontribusikan oleh kuatnya kinerja usaha agen perjalanan daring (OTA) Perseroan selama periode Ramadhan dan kinerja yang kuat pada segmen Institusi dan Toko Fisik, yang sebagian diimbangi dengan optimalisasi bauran produk lintas kategori pada segmen Ritel 1P.
Dengan pertumbuhan Pendapatan Neto dan rasionalisasi bauran TPV, Perseroan berhasil mencatatkan Marjin Bruto konsolidasi yang jauh lebih baik dari 15,1% pada 1Q23 menjadi 18,9% pada 1Q24, peningkatan sebesar 390-bps y.o.y. Peningkatan kinerja Marjin Bruto ini didukung oleh peningkatan Laba Bruto konsolidasi, terutamanya dari meningkatnya usaha OTA yang menikmati peningkatan selama periode Ramadhan, dan kinerja penjualan produk elektronik konsumen yang kuat pada segmen Institusi, serta peningkatan volume penjualan smartphone di toko-toko-toko elektronik konsumen Perseroan.
Sepanjang kuartal pertama, Perseroan juga terus meningkatkan keunggulan operasionalnya yang menghasilkan struktur biaya yang lebih baik, tercermin dari lebih rendahnya persentase Beban Operasional konsolidasi terhadap TPV dari 8,1% pada 1Q23 menjadi 7,7% pada 1Q24, terutamanya didorong oleh lebih rendahnya beban iklan & pemasaran sebagai persentase terhadap TPV selama 1Q24 y.o.y menjadi 0,8%, dan lebih rendahnya persentase beban gudang, pengemasan dan pengiriman terhadap TPV pada 1Q24 y.o.y menjadi 0,2%. Sementara itu, persentase beban umum dan administrasi terhadap TPV selama 1Q24 y.o.y tercatat sedikit lebih tinggi menjadi 5,1% yang terutamanya disebabkan oleh biaya sewa toko dan biaya karyawan karena Perseroan terus memperluas kehadiran toko-toko fisiknya sebagai bagian dari strategi omnichannel.
Keseluruhan perbaikan struktur biaya tersebut sebagai hasil dari optimalisasi saluran dalam ekosistem yang berkelanjutan untuk menumbuhkan TPV dengan biaya pemasaran yang lebih rendah. Sebagai hasil dari langkah-langkah efisiensi biaya ini, kinerja persentase EBITDA konsolidasi terhadap TPV juga tercatat meningkat dari -4,6% pada 1Q23 menjadi -3,2% pada 1Q24, atau meningkat sebesar 140-bps y.o.y.
Peningkatan Arus Kas Operasional
Arus kas bersih digunakan untuk aktivitas operasi sebesar Rp716 miliar pada 1Q24, meningkat secara signifikan dari Rp1.410 miliar pada 1Q23. Peningkatan marjin, penurunan beban operasional, dan manajemen modal kerja yang lebih baik berkontribusi pada arus kas operasional yang lebih baik. Hal ini membantu meningkatkan posisi kas dan setara kas Perseroan menjadi Rp2.964 miliar pada tanggal 31 Maret 2024.
LINGKUNGAN, SOSIAL DAN TATA KELOLA (LST)
Sebagai pelopor ekosistem perdagangan omnichannel dan gaya hidup terintegrasi, Perseroan secara berkelanjutan memperkuat kinera LST melalui optimalisasi sinergi di dalam ekosistem serta kolaborasi bersama para pemangku kepentingan untuk mendorong aksi nyata guna mencapai pertumbuhan yang berkelanjutan.
Perseroan merealisasikan komitmen berkelanjutannya dengan memperkenalkan “Blibli Tiket Action” yang merupakan payung program dalam mendukung aspek-aspek LST, dengan hasil yang dicapai termasuk:
- Peningkatan penggunaan kemasan ramah lingkungan, seperti karton bersertifikasi FSC, kemasan berbahan daur ulang, dan kemasan berbahan dasar kertas;
- Pengurangan emisi melalui efisiensi eksternal pada kegiatan operasional dan program keterlibatan pemangku kepentingan, seperti penanaman pohon dan penyelenggaraan acara ‘Langkah Membumi Festival’;
- Optimalisasi pengelolaan sampah internal untuk meningkatkan proporsi sampah yang digunakan kembali dan didaur ulang;
- Peningkatan sinergi dan kolaborasi melalui program pelatihan dan pengembangan untuk menciptakan karyawan yang siap menghadapi masa depan, dengan berpegang pada prinsip inklusivitas, kesetaraan, dan non-diskriminasi dalam setiap aktivitas bersama karyawan serta memastikan kesehatan dan keselamatannya;
- Memberdayakan perekonomian lokal melalui pembinaan mitra penjual lokal dan UMKM melalui program “Pejuang Lokal”, dan pemberdayaan desa wisata melalui program “Jagoan Pariwisata” yang bekerja sama dengan Kementerian Pariwisata dan Ekonomi Kreatif Republik Indonesia; dan
- Memperkuat praktik tata kelola perusahaan dengan mengedepankan tata kelola data yang terpercaya dan kuat, termasuk keamanan informasi dan privasi data pelanggan berdasarkan peraturan, kebijakan, dan standar sertifikasi ISO 27001:2013.
PROSPEK USAHA
Kondisi perekonomian dan pasar konsumen kemungkinan akan tetap bergejolak. Namun, Perseroan akan tetap teguh pada strategi intinya untuk membangun ekosistem perdagangan pilihan bagi konsumen dan institusi. Kedepannya, Perseroan akan terus berinovasi dalam potensi sinerginya untuk lebih meningkatkan jumlah pengguna yang bertransaksi dan kualitas belanja pelanggan secara organik dalam ekosistem. Selain itu, Perseroan akan terus menerapkan strategi omnichannel dengan terus memperluas titik kontak dengan konsumen, bermitra dengan pemegang merek global terkemuka, untuk menawarkan pengalaman dan perjalanan pelanggan yang lancar saat bertransaksi di platform mana pun dalam ekosistem Perseroan. Hal ini akan memungkinkan Perseroan untuk terus mendorong pertumbuhan bisnisnya dan mempertahankan tren baik menuju profitabilitas.